数字金融,顾名思义,就是通过互联网和信息技术手段与传统金融服务业态深度融合所形成的新型金融模式。它并非简单的“金融+互联网”,而是以大数据、人工智能、区块链、云计算等数字技术为核心驱动力,对支付、借贷、投资、保险、财富管理等传统金融业务进行全方位改造与重构。从移动支付、互联网贷款到智能投顾、数字人民币,数字金融正在打破时间与空间的限制,显著提升金融服务的可得性、便捷性和效率,使普惠金融成为可能。
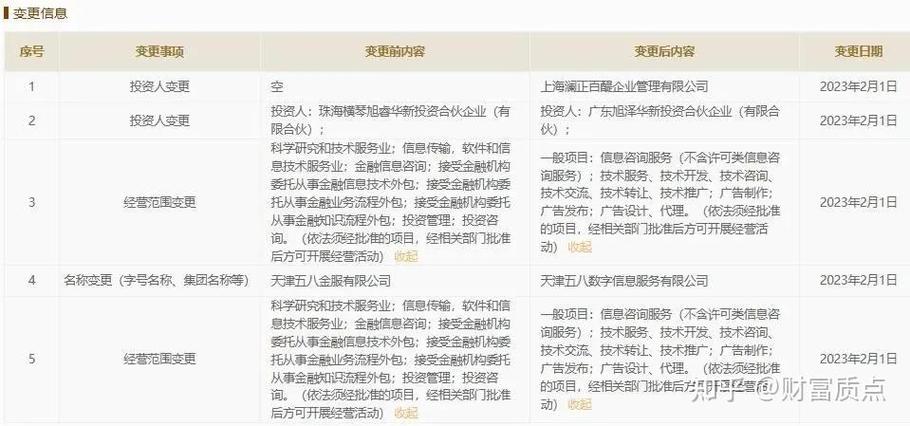
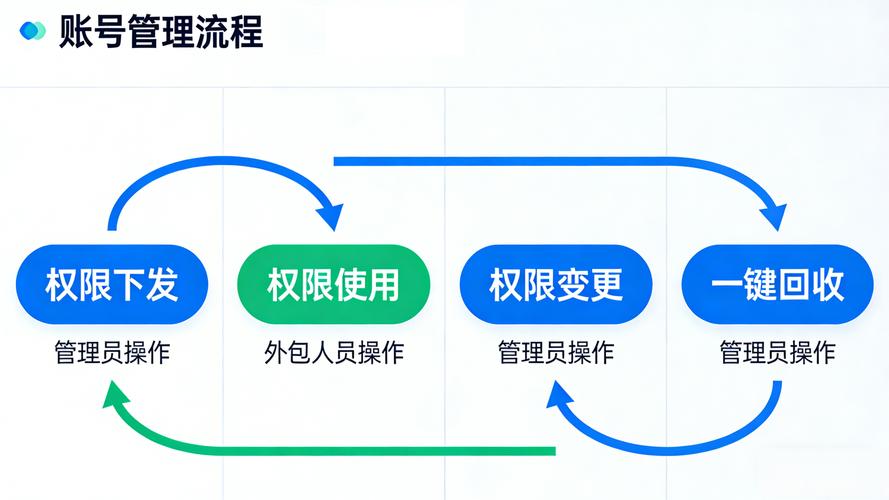
在这一进程中,传统金融机构与科技公司的分工日益细化,金融信息技术外包(金融IT外包)扮演着关键的基础设施角色。金融机构将部分或全部信息技术系统、软件开发、数据处理、运维支持等工作,委托给专业的外部服务商完成。这种外包模式的优势在于:一方面,金融机构可以借助外部专业技术力量,快速获取敏捷的开发能力和先进的技术架构,降低自主研发成本与试错风险;另一方面,专业外包服务商通过规模效应和行业最佳实践,能够提供更稳定、安全、高效的IT解决方案。正因如此,金融信息技术外包已成为数字金融生态中不可或缺的一环,支撑着从核心银行系统升级到实时风控、从云端部署到API开放平台等一系列创新。
金融IT外包在带来效率提升的也引入了新的挑战:数据安全与隐私保护、系统稳定性依赖、监管合规边界、外包商锁定风险等。因此,数字金融时代的IT外包不再只是简单的“成本转移”,而是走向更深层次的战略协同——金融机构需建立严格的供应商管理、安全审计与应急机制,监管层则需完善针对外包活动的规范指引,确保技术风险不转化为金融风险。数字金融与金融信息技术外包相互促进:数字金融为外包提供了更广阔的场景与需求,而成熟的外包服务又加速了数字金融的落地与演进。随着技术迭代与监管框架的完善,两者将在协同中持续推动金融服务业态向更智能、更开放、更包容的方向发展。